Основатель логистической компании «Иван Везёт», эксперт по закупкам, оплате, таможенному оформлению и доставке товаров из Китая.
Опубликовано: 27 октября 2026 года.
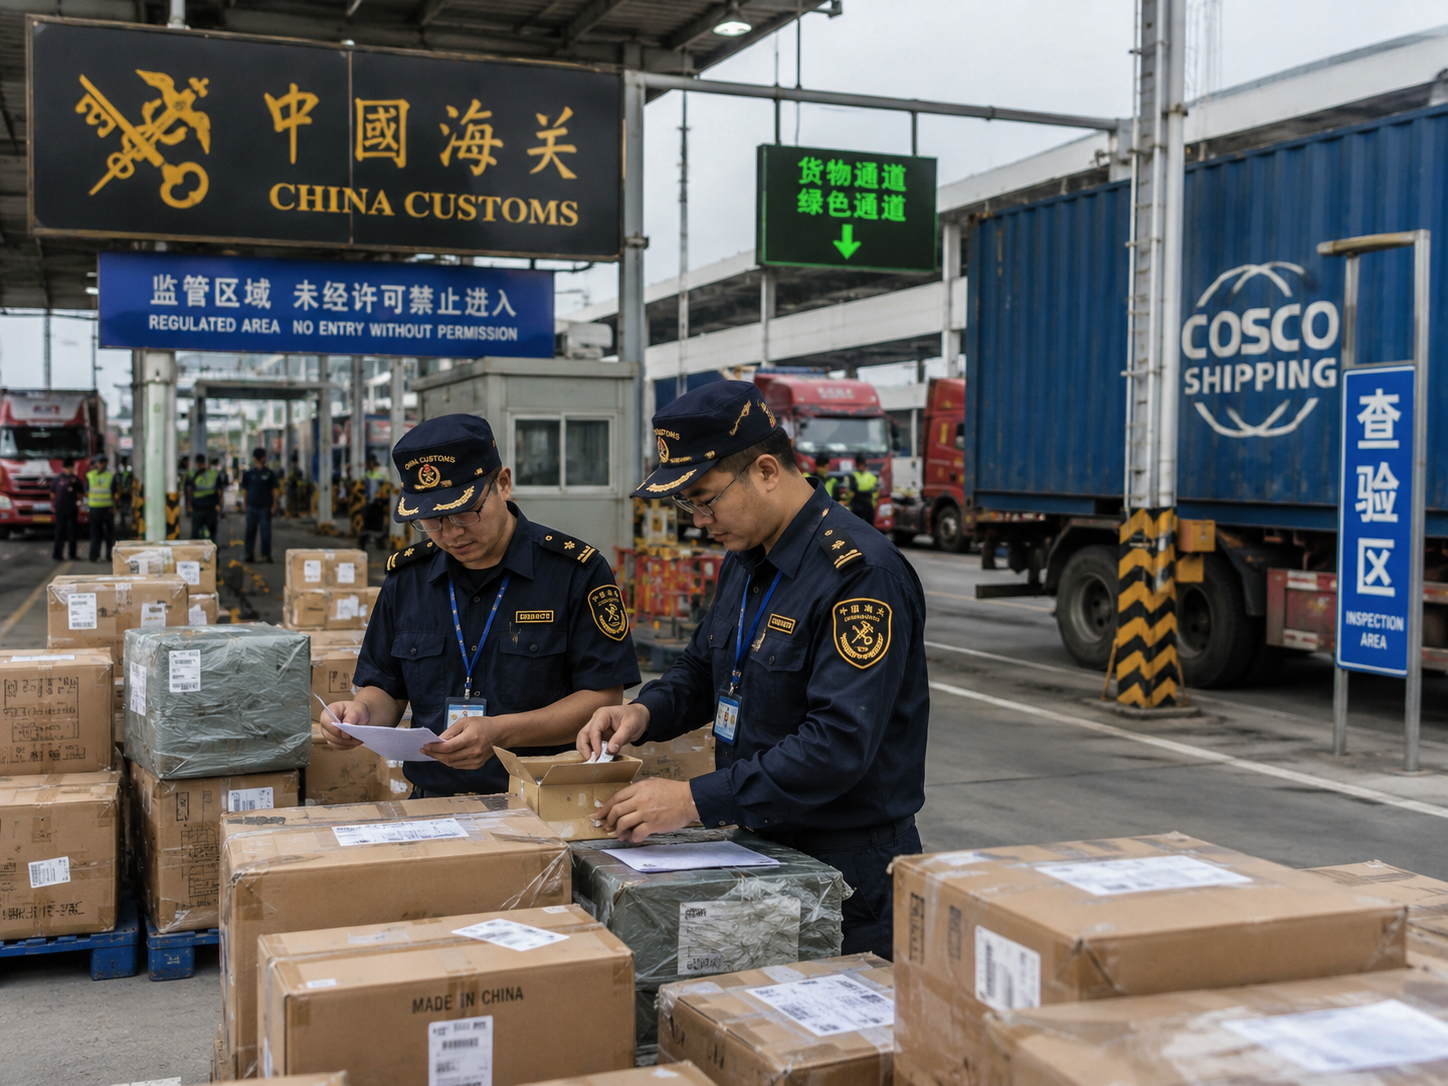
Предприниматель заказывает оборудование на китайском заводе, оплачивает счёт и договаривается о перевозке. Однако при подготовке товара к ввозу выясняется, что на границе потребуются дополнительные расходы. Их величина зависит не только от закупочной цены: значение имеют происхождение продукции, её характеристики, выбранная процедура оформления и действующие тарифы.
Таможенные платежи при импорте необходимо рассчитывать до заключения сделки с иностранным продавцом. Это помогает понять, сколько денег потребуется для получения партии, какую часть бюджета займут обязательные отчисления и по какой цене впоследствии придётся реализовывать продукцию. Разберём каждую разновидность платежей, особенности начисления и ситуации, в которых расходы импортёра могут измениться.
Что относится к таможенным платежам

При ввозе коммерческих товаров используются правила Евразийского экономического союза и российского законодательства. Они определяют денежные обязательства участников внешней торговли, порядок их расчёта и условия уплаты.
Для импортёра основное значение имеют четыре вида платежей:
-
Ввозная пошлина. Зависит от тарифной классификации продукции и применяемой ставки.
-
НДС при импорте. Рассчитывается по правилам налогообложения товаров, поступающих на российский рынок.
-
Акциз. Возникает только при ввозе продукции, отнесённой законом к подакцизной.
-
Таможенные сборы. Предусмотрены за определённые действия таможенных органов.
Не каждый груз облагается всеми перечисленными платежами. Например, при импорте обычных хозяйственных принадлежностей акциза, как правило, не будет. При этом необходимость уплаты пошлины и НДС проверяется отдельно.
Ввозная пошлина: почему для похожих товаров действуют разные ставки
Представим две закупки: металлические детали для промышленного оборудования и готовые ручные инструменты. Оба заказа могут иметь одинаковую стоимость, но размер пошлины будет зависеть от того, к каким товарным позициям они относятся.
Для классификации используется ТН ВЭД ЕАЭС. Код устанавливается с учётом назначения, состава, конструкции и иных значимых свойств изделия. Именно поэтому нельзя определять размер пошлины исключительно по общему названию товара.
При начислении применяются разные способы расчёта. Процентная ставка привязана к таможенной стоимости. Специфическая предусматривает определённую сумму за установленное количество или физическую единицу продукции. Комбинированная объединяет оба принципа по правилам конкретной позиции.
Допустим, для партии с таможенной стоимостью 800 000 рублей действует ставка 5%. Тогда пошлина составит 40 000 рублей. Если применимая ставка окажется нулевой, платить ввозную пошлину не потребуется, однако остальные обязательства необходимо оценивать самостоятельно.
Как рассчитывают НДС при ввозе продукции

Налог на добавленную стоимость — отдельный платёж, который может возникать даже при нулевой ввозной пошлине. Его начисление регулируется российским налоговым законодательством.
С 1 января 2026 года основная ставка НДС составляет 22%. Для некоторых категорий сохраняется ставка 10%, а в предусмотренных законом случаях действуют освобождения.
При стандартном облагаемом импорте налоговая база включает таможенную стоимость продукции, подлежащую уплате ввозную пошлину и акциз, если он предусмотрен для выбранного товара.
Для наглядности рассмотрим закупку с таможенной стоимостью 800 000 рублей. При пошлине 40 000 рублей и отсутствии акциза расчётная база НДС составит 840 000 рублей. Если применяется ставка 22%, налог равен 184 800 рублей.
Следовательно, для этой партии сумма пошлины и НДС составит 224 800 рублей без учёта таможенного сбора и иных возможных расходов.
Для компаний, имеющих право на налоговый вычет, уплаченный импортный НДС может впоследствии уменьшать налоговые обязательства. Однако такое право возникает при выполнении установленных условий. Поэтому при планировании закупки необходимо учитывать как первоначальный денежный расход, так и особенности последующего налогового учёта.
Акцизы: когда импорт требует дополнительных налоговых расходов
Большинство привычных потребительских товаров не облагается акцизом. Этот налог предназначен для отдельных видов продукции, прямо указанных в Налоговом кодексе РФ.
В число подакцизных товаров входят, например, некоторые виды алкогольной и табачной продукции, легковые автомобили, моторные масла и топливо. Полный перечень определяется действующим законодательством.
Особенность акцизов заключается в том, что налог рассчитывается по специальным правилам для соответствующей категории. Для автомобилей могут учитываться характеристики двигателя, а для других товаров — количество, объём либо иные установленные показатели.
Наличие акциза влияет и на расчёт импортного НДС, поскольку в предусмотренных случаях сумма акциза включается в его налоговую базу.
Поэтому предпринимателю, который раньше закупал только одежду или мебель, при переходе на подакцизную продукцию необходимо заново оценивать финансовые условия ввоза.
Таможенные сборы: чем они отличаются от пошлин
Пошлина связана с применением импортного тарифа, а таможенные сборы взимаются за определённые действия таможенных органов.
При обычном коммерческом ввозе наиболее распространён сбор за таможенные операции, связанные с выпуском товара. Его размер определяется по действующим российским правилам, в том числе с учётом установленной шкалы таможенной стоимости для соответствующих случаев.
Важно не смешивать государственные сборы с услугами участников логистической цепочки. Оплата работы таможенного представителя, хранения на складе, погрузки или оформления дополнительных документов не становится таможенным сбором только потому, что возникает во время растаможки.
Для точного финансового расчёта такие расходы необходимо показывать отдельно.
Какую стоимость используют для начисления платежей
Стоимость, указанная в счёте иностранного производителя, и таможенная стоимость не всегда равны.
Предположим, китайская фабрика продала оборудование на условиях, при которых покупатель самостоятельно оплачивает перевозку до границы. В зависимости от обстоятельств сделки определённые транспортные и сопутствующие расходы необходимо учитывать при установлении таможенной стоимости.
Основным способом её определения обычно выступает метод по стоимости сделки с ввозимыми товарами. Он предусматривает использование цены, фактически уплаченной или подлежащей уплате, с необходимыми корректировками.
Если применить этот метод невозможно, законодательство предусматривает последовательное использование других способов оценки.
Именно поэтому важно сохранять документы, подтверждающие коммерческие условия: договор, инвойс, сведения об оплате, перевозке и страховании, если они относятся к определению стоимости.
Пример расчёта платежей на одной импортной партии
Рассмотрим условную ситуацию. Российская компания приобретает у китайского производителя продукцию, таможенная стоимость которой составляет 600 000 рублей. Для выбранного кода действует пошлина 8%, применяется НДС 22%, а акциз не предусмотрен.
|
Статья расчёта |
Сумма |
|
Таможенная стоимость партии |
600 000 ₽ |
|
Ввозная пошлина 8% |
48 000 ₽ |
|
База для расчёта НДС |
648 000 ₽ |
|
НДС 22% |
142 560 ₽ |
|
Итого пошлина и НДС |
190 560 ₽ |
Итак, для рассматриваемой партии потребуется 190 560 рублей на пошлину и НДС. К этой сумме добавляется применимый таможенный сбор. Расходы на перевозку, документы и другие услуги также учитываются при определении полного бюджета, если они ещё не включены в соответствующие расчётные показатели.
Это пример арифметики, а не универсальный тариф. Для конкретного товара необходимо предварительно установить действующие ставки и порядок определения налоговой базы.
Можно ли уменьшить таможенные платежи законным способом
Сокращение расходов возможно не за счёт занижения стоимости или изменения названия товара в документах, а благодаря правильному применению установленных норм.
Например, для определённых товарных позиций действуют нулевые ставки ввозных пошлин. В отдельных случаях могут применяться тарифные льготы, преференции и налоговые освобождения.
Но основания для их использования должны подтверждаться документально. Важную роль могут играть происхождение продукции, её назначение, характеристики и соблюдение специальных условий.
При этом нельзя произвольно выбирать между двумя кодами ТН ВЭД только потому, что один предполагает меньшую пошлину. Классификация должна соответствовать фактическим свойствам изделия и установленным правилам.
Почему сумма платежей может измениться после закупки
Предварительный расчёт отражает условия, известные на момент его подготовки. Между оплатой товара и подачей декларации могут произойти изменения, которые повлияют на итоговую сумму.
Например, значение могут иметь изменение применимого валютного курса, корректировка тарифов или уточнение таможенной стоимости. Дополнительные вопросы возникают, если производитель отправил товар в иной комплектации, чем было согласовано первоначально.
Особенно внимательно следует проверять техническую продукцию. Замена отдельных компонентов иногда влияет на классификацию, а значит, и на условия ввоза.
Поэтому перед отправкой полезно сверить фактический состав партии с коммерческой документацией и повторно проверить финансовые показатели, если условия сделки изменились.
Когда нужно перечислять таможенные платежи
При выпуске продукции для внутреннего потребления применяются установленные сроки исполнения обязанности по уплате платежей. Как правило, необходимые суммы должны быть внесены до выпуска товара, если не предусмотрен иной порядок.
При отдельных условиях законодательство допускает отсрочку или рассрочку. Такие механизмы требуют соблюдения специальных правил и не предоставляются автоматически по просьбе импортёра.
Для бизнеса это означает, что денежные средства на таможенные обязательства необходимо планировать отдельно от суммы закупки. Даже если перевозка полностью оплачена, нехватка средств для обязательных платежей может препятствовать своевременному получению товара.
Какие расходы часто забывают включить в бюджет
Ошибка предпринимателя нередко заключается в том, что он складывает цену фабрики с тарифом транспортной компании и считает получившуюся сумму окончательной себестоимостью.
В действительности помимо таможенных платежей могут возникать расходы на сертификацию, обязательную маркировку, страхование, услуги таможенного представителя, терминальную обработку и складское хранение.
Особенно чувствительны к таким расходам небольшие партии. Если фиксированные затраты распределяются на ограниченное количество изделий, стоимость одной единицы может существенно увеличиться.
Поэтому для оценки выгодности импорта полезно рассчитывать себестоимость уже доставленного и подготовленного к продаже товара с учётом применимых правил налогового учёта.
Как подготовить расчёт перед заказом у иностранного поставщика
Прежде чем подтверждать закупку, необходимо получить достаточную информацию о продукции и условиях сделки. Чем подробнее описание товара, тем точнее можно определить его классификацию и связанные с ней расходы.
Для предварительной оценки потребуются:
-
Наименование и технические характеристики продукции.
-
Страна происхождения и сведения о производителе.
-
Цена партии, валюта и условия контракта.
-
Количество изделий, масса и габариты упаковки.
-
Предполагаемый код ТН ВЭД.
-
Маршрут и условия международной перевозки.
-
Информация о возможных разрешениях и специальных требованиях.
На основе этих данных можно определить ориентировочные пошлины и налоги, проверить необходимость дополнительных платежей и оценить общий бюджет закупки. Если сведения о товаре неполные, предварительный расчёт следует считать ориентировочным до их уточнения.
Помощь с таможенными платежами при доставке из Китая
Компания «Иван Везёт» помогает российским предпринимателям готовить импортные поставки с учётом предстоящих расходов на таможню и международную перевозку. Специалисты содействуют подбору кода ТН ВЭД, проверке товарных документов, предварительному расчёту пошлин, налогов и сборов, а также организации доставки продукции из Китая в Россию. Передайте информацию о планируемой закупке — поможем оценить условия ввоза и составить бюджет поставки.